
Quelle est la différence entre un budget et l’épargne ? On entend souvent qu’il faut « tenir son budget » et « mettre de côté », comme s’il s’agissait de la même chose. En réalité, l’un est la méthode, l’autre l’objectif, et les deux fonctionnent ensemble.
Définitions, exemples concrets, règle des 50/30/20, épargne de précaution, chiffres en France et conseils simples pour s’organiser : voici tout ce qu’il faut savoir.
Budget ou épargne : le tableau comparatif
| 📒 Budget | 🐷 Épargne | |
|---|---|---|
| Définition | Plan des revenus et des dépenses | Argent mis de côté, non dépensé |
| Nature | Un outil, une prévision | Un résultat, un capital |
| Période | Souvent mensuelle | S’accumule dans le temps |
| Objectif | Organiser et contrôler ses dépenses | Faire face aux imprévus, financer des projets |
| Support | Tableau, carnet, application | Compte, livret, placement |
| Question posée | Où va mon argent ? | Combien je mets de côté ? |
| Lien | Permet de dégager de l’épargne | Est souvent une ligne du budget |
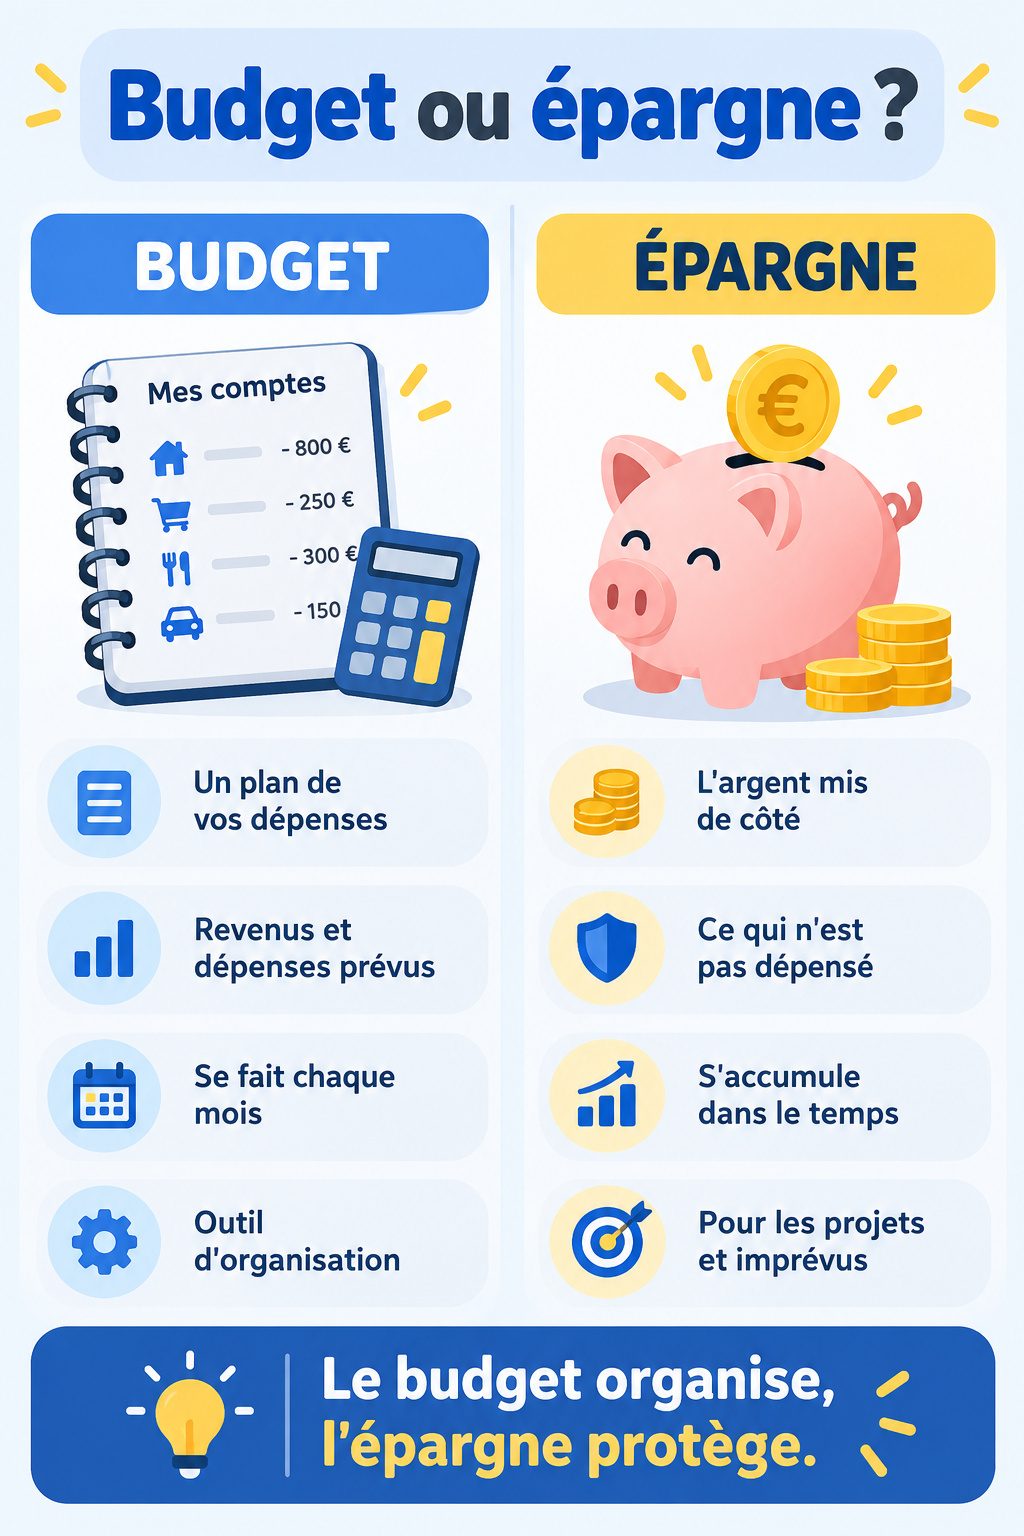
📒 Le budget : le plan de vos finances
Le budget est un état prévisionnel des recettes et des dépenses sur une période donnée, d’après Wikipédia. Pour un foyer, on l’établit généralement chaque mois.
D’un côté, on liste les revenus : salaire, allocations, pensions, autres ressources. De l’autre, les dépenses : loyer ou crédit, énergie, courses, transport, abonnements, loisirs.
On distingue souvent les dépenses fixes, qui reviennent chaque mois avec le même montant, et les dépenses variables, comme les courses ou les sorties.
Le budget permet de savoir où va son argent, d’éviter les découverts et de repérer les postes de dépenses que l’on peut réduire.
Il peut se faire sur un simple carnet, un tableur ou une application. Le site Mes questions d’argent de la Banque de France propose des conseils et des outils gratuits pour s’y mettre.
Pour d’autres notions de chiffres, lisez la différence entre moyenne et médiane.
🐷 L’épargne : l’argent mis de côté
L’épargne est la part du revenu qui n’est pas consommée et qui est conservée pour plus tard, explique Wikipédia.
Elle peut rester sur un compte courant, être placée sur un livret réglementé, une assurance-vie ou d’autres supports. Le choix dépend de vos objectifs et de votre situation : en cas de doute, un conseiller peut vous aider.
On distingue souvent l’épargne de précaution, disponible rapidement en cas d’imprévu (panne, perte d’emploi, frais de santé), et l’épargne de projet, destinée à un achat ou à un objectif à plus long terme.
Les Français, champions de l’épargne
Les ménages français épargnent beaucoup. Leur taux d’épargne, c’est-à-dire la part du revenu disponible qui n’est pas consommée, était de 17,9 % au quatrième trimestre 2025, selon l’Insee.
Ce taux avait atteint un niveau historique début 2025, hors période de Covid, comme le souligne La finance pour tous.
Il s’agit toutefois d’une moyenne : certains ménages épargnent beaucoup, d’autres n’y parviennent pas du tout, notamment quand les revenus couvrent à peine les dépenses.
L’épargne de précaution est souvent conseillée à hauteur de trois à six mois de dépenses courantes, mais il s’agit d’un repère, à adapter à chaque situation.
Comment le budget aide à épargner
Le budget et l’épargne sont étroitement liés : c’est en faisant un budget que l’on découvre combien on peut réellement mettre de côté chaque mois.
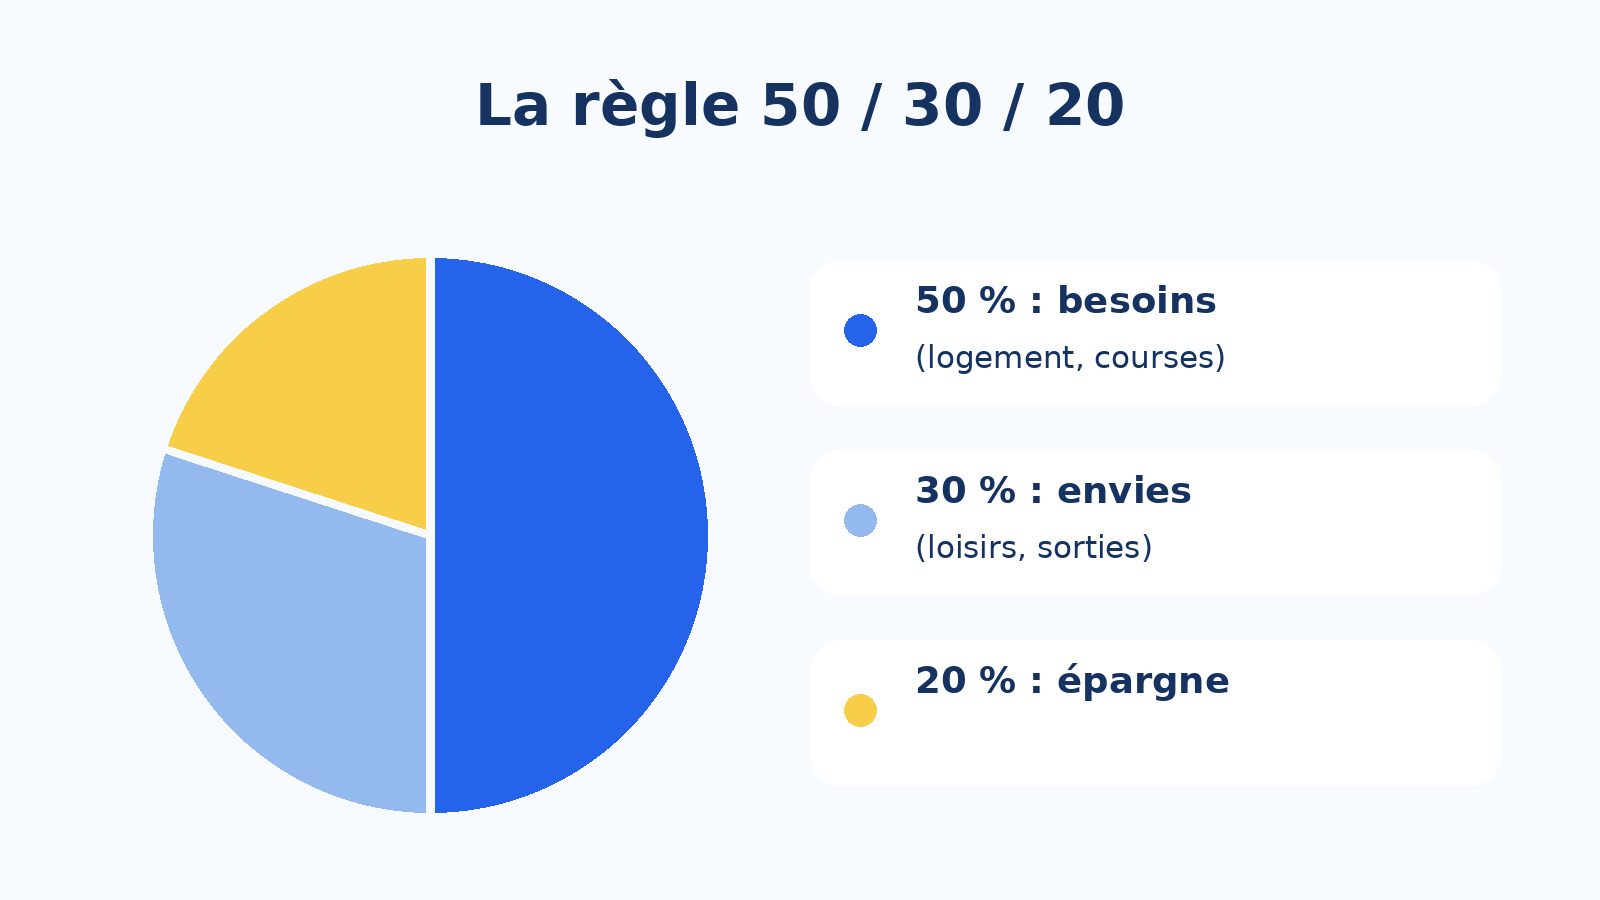
Une règle simple et populaire est la règle des 50/30/20 : 50 % des revenus pour les besoins (logement, courses, factures), 30 % pour les envies (loisirs, sorties) et 20 % pour l’épargne.
Ce n’est qu’un repère : avec un loyer élevé ou de petits revenus, ces proportions ne sont pas toujours possibles. L’important est d’épargner régulièrement, même une petite somme.
Une astuce efficace consiste à mettre en place un virement automatique vers son épargne en début de mois, juste après la paie : on « se paie soi-même » en premier.
Enfin, donner un objectif à son épargne (vacances, voiture, apport immobilier, imprévus) aide à rester motivé et à ne pas puiser dedans sans raison.
Budget ou épargne : par quoi commencer ?
Concrètement, le budget est le point de départ : sans lui, il est difficile d’épargner régulièrement. L’épargne, elle, est la récompense d’un budget bien tenu.
Pour aller plus loin, découvrez la différence entre dividende et plus-value.
Pour tenir votre budget facilement, voici les carnets de budget les plus vendus :

- [8 défis passionnants pour économiser de l'argent] Sur la base du classeur Budget Planner initial, il offre 8 défis d'épargne très intéressants. Le design unique du porte-bonheur cochon sur la carte fera certainement briller vos yeux et vous apportera richesse et bonheur. Avec ce Carnet Budget abordable, vous pouvez profiter du double plaisir de la planification budgétaire et des défis d'épargne !

- 👍【Classeur Budget Français Set】Le Budget Planner contient une reliure en cuir A6, 10 pochettes classeur A6, 12 feuilles de budget, 3 autocollants français et 3 jeux (63 pièces) d'étiquettes autocollantes. Cet ensemble complet rassemble tous les accessoires pratiques dont vous avez besoin pour votre organisation financière quotidienne – il ne vous reste plus qu'à commencer.

- 【Expérience financière sur mesure】 : classeur budget a6 francais va bien au-delà de la simple gestion financière. Il est conçu spécifiquement pour s'harmoniser avec les habitudes et les préférences financières des utilisateurs français. Chaque page incarne l'engagement envers un avenir financier solide, offrant confiance et tranquillité d'esprit. Cette conception locale assure une expérience émotionnelle unique qui répond aux besoins uniques des utilisateurs français.
Et pour apprendre à mieux gérer votre argent, voici les livres de finances personnelles les plus vendus :


Questions fréquentes
Quelle est la différence entre un budget et l’épargne ?
Le budget est un plan qui prévoit les revenus et les dépenses sur une période, souvent un mois. L’épargne est l’argent que l’on ne dépense pas et que l’on met de côté pour les imprévus ou les projets.
Qu’est-ce que la règle des 50/30/20 ?
C’est un repère de budget : 50 % des revenus pour les besoins, 30 % pour les envies et 20 % pour l’épargne.
Combien faut-il garder en épargne de précaution ?
On conseille souvent l’équivalent de trois à six mois de dépenses courantes, mais c’est un repère à adapter à chaque situation.
Quel est le taux d’épargne des Français ?
Il était de 17,9 % du revenu disponible au quatrième trimestre 2025, selon l’Insee.
Comment faire un budget ?
Listez vos revenus, puis vos dépenses fixes et variables. Comparez les deux et prévoyez une ligne pour l’épargne.
Comment épargner plus facilement ?
Mettez en place un virement automatique vers votre épargne en début de mois et donnez un objectif à cette épargne.
En résumé
En résumé, la différence entre un budget et l’épargne tient à leur rôle : le budget est un plan qui organise vos revenus et vos dépenses, l’épargne est l’argent que vous mettez de côté. Un bon budget permet de dégager de l’épargne, et une épargne régulière protège contre les imprévus.
Merci de votre lecture ! Faites-vous un budget chaque mois ? Dites-le-nous en commentaire.
Sources
- Insee : PIB et taux d’épargne des ménages au 4e trimestre 2025
- La finance pour tous : un taux d’épargne historique en 2025
- Banque de France : Mes questions d’argent
- Wikipédia : budget
- Wikipédia : épargne
Dernière mise à jour le 2026-11-03 / Liens affiliés / Images de l'API Amazon Partenaires